យល់ដឹងពីជំនួញ៖ ករណីអ្នកធុរកិច្ច ឬអ្នកជាប់ពន្ធ មិនយល់ព្រមនឹងការកំណត់ពន្ធរបស់រដ្ឋបាលសារពើពន្ធ អាចតវ៉ាបានតាមរបៀបណា?
18-10-2026 12:08
(ភ្នំពេញ)៖ អ្នកជាប់ពន្ធនៅកម្ពុជា មានសិទ្ធិស្របច្បាប់ក្នុងការតវ៉ា ចំពោះការសម្រេចនានារបស់រដ្ឋបាលសារពើពន្ធ ប្រសិនបើពួកគេមិនយល់ព្រមនឹងការកំណត់ពន្ធឡើងវិញ ការផាកពិន័យជាប្រាក់ ឬសេចក្តីសម្រេចផ្សេងទៀត។
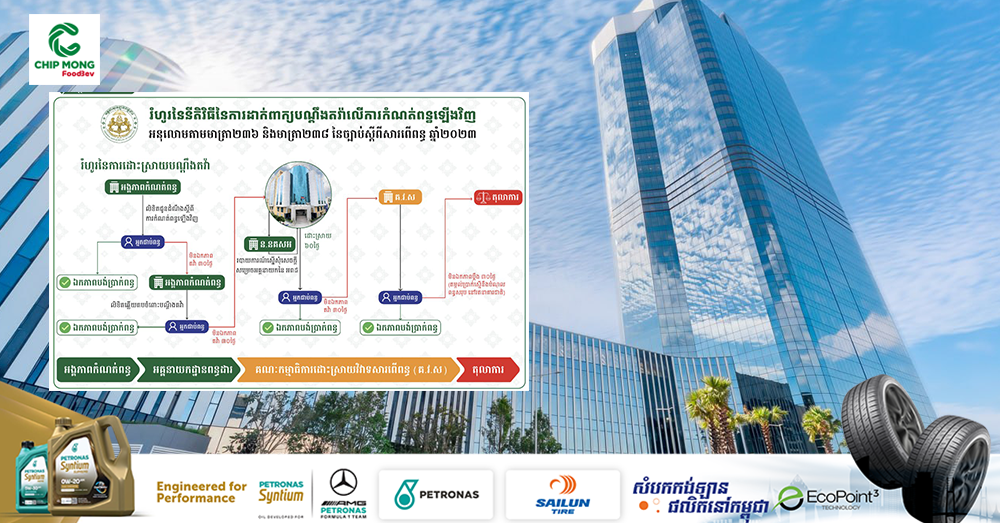
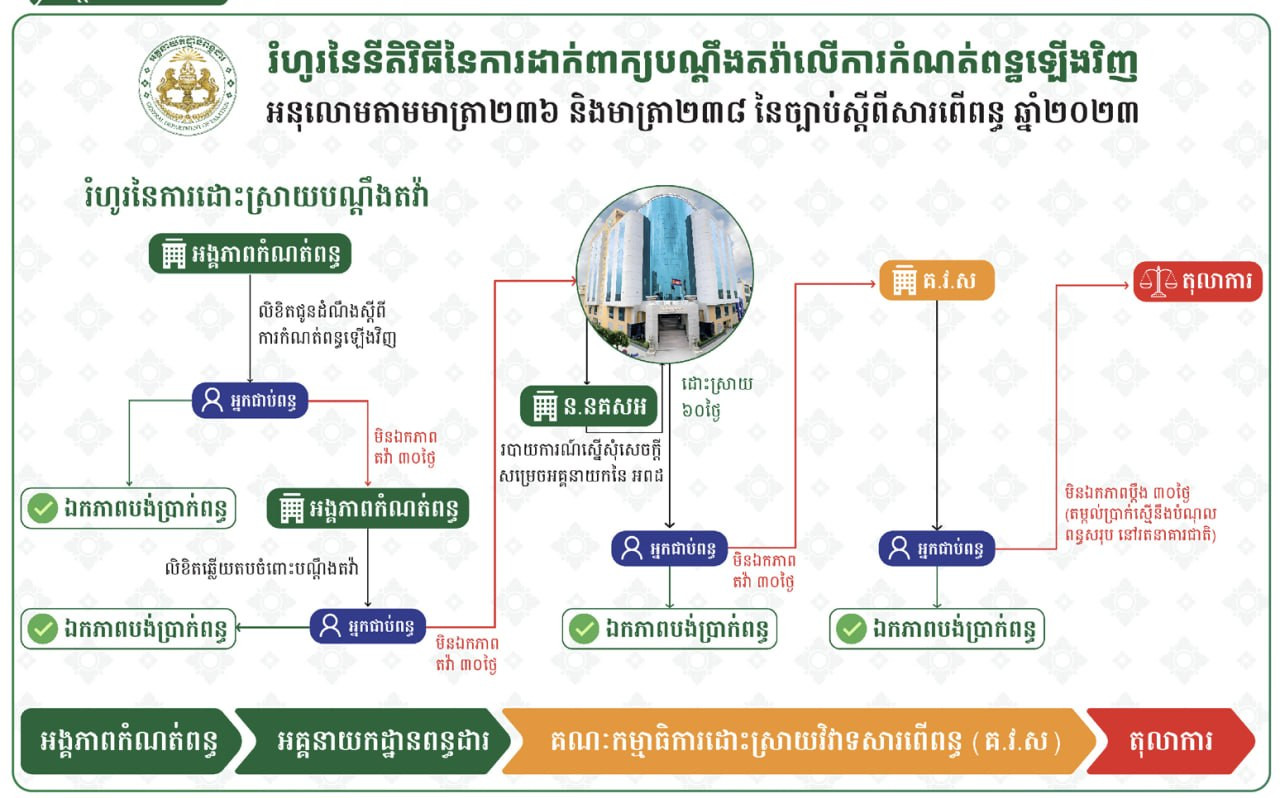
យោងតាមអគ្គនាយកដ្ឋានពន្ធដារ អ្នកជាប់ពន្ធអាចធ្វើការតវ៉ាជាបន្តបន្ទាប់ ទៅតាមដំណាក់កាលដែលបានកំណត់ ដោយយោងទៅតាមមាត្រា២៣៦ និងមាត្រា២៣៨ នៃច្បាប់ស្តីពីសារពើពន្ធ។
ជាបឋម អ្នកជាប់ពន្ធត្រូវដាក់ពាក្យបណ្ដឹងតវ៉ា ទៅអគ្គនាយកនៃអគ្គនាយកដ្ឋានពន្ធដារ ក្នុងរយៈពេលយ៉ាងយឺតបំផុត ៣០ (សាមសិប) ថ្ងៃនៃថ្ងៃធ្វើការ ក្រោយថ្ងៃដែលបានទទួលលិខិតជូនដំណឹងទារបំណុលពន្ធ ឬសេចក្តីសម្រេចផ្សេងទៀត។ ជាមួយពាក្យបណ្ដឹងតវ៉ានេះ អ្នកតវ៉ាត្រូវភ្ជាប់មកជាមួយនូវឯកសារសំខាន់ៗមួយចំនួន រួមមាន៖ ១. លិខិតជូនដំណឹងស្តីពីការកំណត់ពន្ធឡើងវិញ ការផាកពិន័យជាប្រាក់ ឬសេចក្តីសម្រេចផ្សេងទៀត ដែលធ្វើឡើងដោយអង្គភាពមានសមត្ថកិច្ចរបស់រដ្ឋបាលសារពើពន្ធ។ ២. ឯកសារដែលបញ្ជាក់ពីការទូទាត់ប្រាក់ពន្ធ និង ៣. ភស្តុតាងផ្សេងទៀតពាក់ព័ន្ធអង្គហេតុ ឬសំអាងហេតុនៃបណ្ដឹងតវ៉ារបស់អ្នកតវ៉ា ជាអាទិ៍ ទិន្នានុប្បវត្តិ វិក្កយបត្រ កិច្ចសន្យា លិខិតយុត្តិការ ឬឯកសារផ្សេងៗ។
ក្នុងករណីដែលអ្នកជាប់ពន្ធ នៅតែមិនយល់ព្រមលើសេចក្តីសម្រេចជាថ្មីរបស់អគ្គនាយកនៃអគ្គនាយកដ្ឋានពន្ធដារ ពួកគេអាចដាក់ពាក្យតវ៉ាបន្ត ទៅគណៈកម្មាធិការដោះស្រាយវិវាទសារពើពន្ធ ដែលមានទីតាំងនៅក្រសួងសេដ្ឋកិច្ចនិងហិរញ្ញវត្ថុ។ ការដាក់ពាក្យតវ៉ានេះ ត្រូវធ្វើឡើងក្នុងរយៈពេលយ៉ាងយឺតបំផុត ៣០ (សាមសិប) ថ្ងៃ ក្រោយពីថ្ងៃដែលបានទទួលសេចក្ដីសម្រេចជាថ្មីនោះ។
ប្រសិនបើនៅតែមិនពេញចិត្តនឹងសេចក្តីសម្រេច របស់គណៈកម្មាធិការដោះស្រាយវិវាទសារពើពន្ធ អ្នកជាប់ពន្ធមានសិទ្ធិប្ដឹងទៅតុលាការ មានសមត្ថកិច្ចក្នុងរយៈពេល ៣០ (សាមសិប) ថ្ងៃ ក្រោយពីបានទទួលដំណឹងស្ដីពីសេចក្ដីសម្រេចនោះ។ នីតិវិធីទាំងនេះធានាបាននូវយុត្តិធម៌ និងតម្លាភាពសម្រាប់អ្នកជាប់ពន្ធ៕